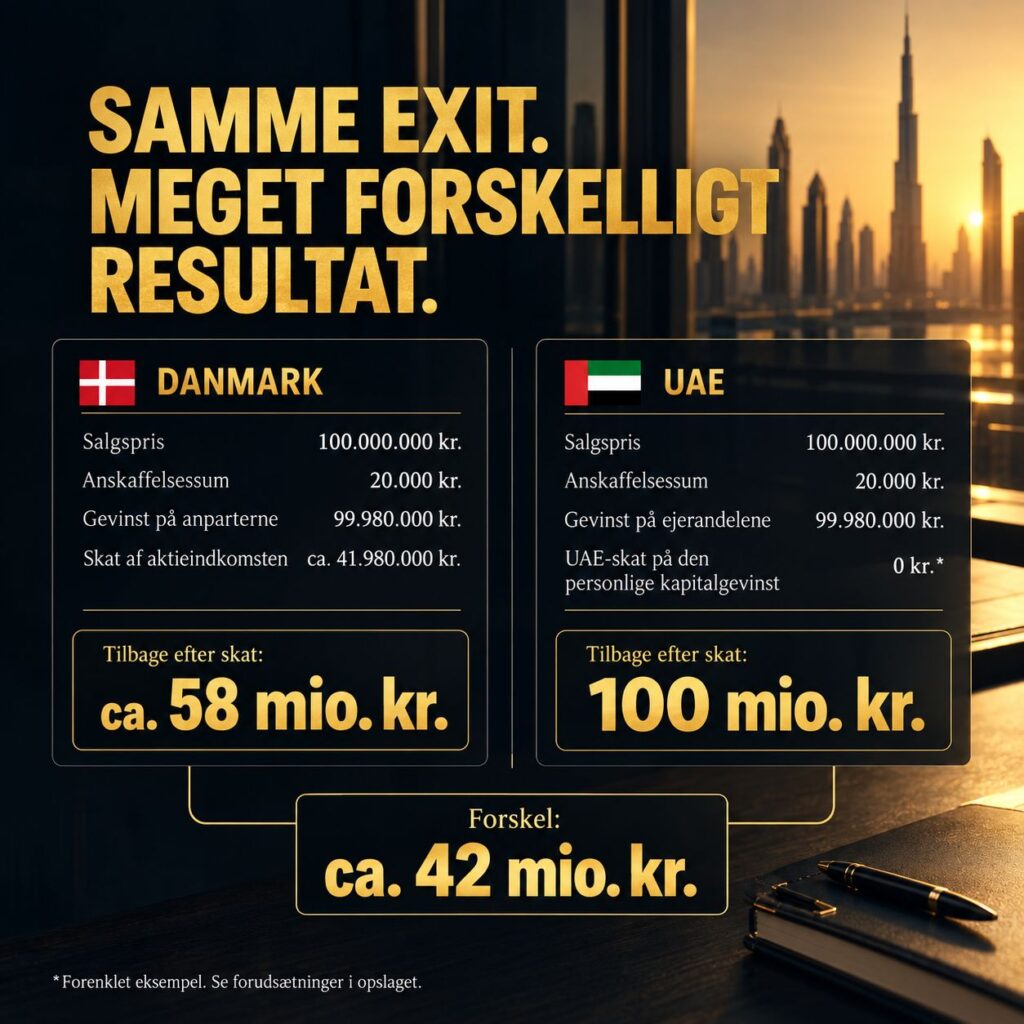
To founders sælger hver deres virksomhed for 100 mio. kr. Begge ejer deres selskab personligt. Alligevel kan den ene stå tilbage med cirka 58 mio. kr., mens den anden kan beholde hele salgsprisen på 100 mio. kr. efter skat på selve salget.
Forskellen kan blandt andet ligge i, hvor ejeren er skattemæssigt hjemmehørende, mens virksomheden bliver bygget op og stiger i værdi.
Men det betyder ikke, at man blot kan flytte til Dubai kort før et salg og opnå samme resultat. Hvis virksomheden allerede har opnået en betydelig værdi, kan de danske regler om fraflytningsskat få afgørende betydning.
Et exit til 100 mio. kr.: Danmark sammenlignet med UAE
Lad os tage et forenklet eksempel.
Vi sammenligner en founder, som er fuldt skattepligtig i Danmark, med en founder, som har opbygget sin virksomhed som skattemæssigt hjemmehørende i UAE uden dansk skattepligt eller udestående dansk fraflytningsskat på ejerandelene.
Begge ejer deres selskab personligt og sælger deres aktier eller anparter for 100 mio. kr.
Anskaffelsessummen er 20.000 kr., og den skattemæssige gevinst er derfor 99.980.000 kr.
| Danmark | UAE | |
|---|---|---|
| Salgspris | 100.000.000 kr. | 100.000.000 kr. |
| Anskaffelsessum | 20.000 kr. | 20.000 kr. |
| Gevinst | 99.980.000 kr. | 99.980.000 kr. |
| Skat på ejerens gevinst | 41.979.690 kr. | 0 kr.* |
| Tilbage af salgsprisen | 58.020.310 kr. | *100.000.000 kr. ** |
I Danmark beskattes aktieindkomst i 2026 med 27 % af de første 79.400 kr. og 42 % af resten. Beregningen forudsætter en ugift ejer uden anden aktieindkomst eller modregningsberettigede tab.
Det giver i eksemplet en forskel på næsten 42 mio. kr. i skat på selve aktiesalget.
*UAE-eksemplet forudsætter, at gevinsten kvalificerer som personlig investeringsindkomst, og at intet andet land har ret til at beskatte salget. Der ses bort fra handelsomkostninger. Eksemplet vedrører ejerens beskatning ved salg af ejerandelene og ikke selskabets løbende beskatning.
Hvorfor kan et personligt aktiesalg være uden UAE-skat?
Efter UAE’s Corporate Tax-regler anses en fysisk persons Personal Investment income som udgangspunkt ikke for indkomst fra Business or Business Activity, når de relevante betingelser er opfyldt.
Gevinst ved salg af personligt ejede investeringer kan derfor falde uden for UAE Corporate Tax.
Det betyder, at en privatpersons salg af personligt ejede aktier eller anparter efter omstændighederne kan gennemføres uden UAE-skat på gevinsten.
Det kræver imidlertid en konkret vurdering.
Der skal blandt andet sondres mellem personlig investeringsaktivitet og aktivitet, der har karakter af erhvervsvirksomhed. Den skattemæssige behandling afhænger derfor af ejerens konkrete forhold og karakteren af investeringen og aktiviteten.
Det er samtidig vigtigt at skelne mellem ejerens salg af aktierne og selskabets salg af virksomheden eller dens aktiver.
Hvis selskabet eksempelvis sælger sine aktiver, eller hvis et holdingselskab sælger ejerandelene i et datterselskab, er der tale om en anden struktur, og skatteanalysen bliver derfor også en anden.
Kan man bare flytte til Dubai inden salget?
Det korte svar er nej.
Hvis du ejer aktier eller anparter, når din danske skattepligt ophører, kan fraflytningen udløse dansk fraflytningsskat på den urealiserede gevinst på ejerandelene.
Det betyder, at Danmark under visse betingelser skattemæssigt behandler værdistigningen, som om ejerandelene var blevet solgt i forbindelse med fraflytningen – selvom du faktisk fortsætter med at eje virksomheden.
Hvis virksomheden allerede er steget betydeligt i værdi, kan den latente danske skat derfor være meget stor.
Der kan være mulighed for henstand med betalingen af fraflytningsskatten. Men henstand er en udsættelse af betalingen – ikke nødvendigvis en bortfaldelse af skatten. Et senere faktisk salg af ejerandelene kan derfor få betydning for henstandssaldoen og udløse betaling.
Flytter man virksomheden inden værdien af virksomheden er steget markant, så kan man dog stadig få gavn af forskllen på beskatningen mellem Danmark og UAE.
Læs mere om exitbeskatning af aktier og holdingselskaber ved fraflytning.
Et UAE-visum er ikke det samme som skattemæssig fraflytning
Det er heller ikke tilstrækkeligt blot at få et UAE residence visa, Emirates ID eller en adresse i Dubai.
Om den fulde danske skattepligt er ophørt, afgøres efter danske skatteregler. Her kan blandt andet rådigheden over bolig i Danmark og de konkrete forhold omkring fraflytningen have afgørende betydning.
Man kan derfor godt være flyttet fysisk til Dubai og samtidig fortsat være fuldt skattepligtig til Danmark.
Det er netop derfor, at immigration og skat skal behandles som to forskellige spørgsmål.
Planlægningen bør begynde, mens værdien bliver skabt
For en founder, der allerede overvejer en international flytning, bør skatten indgå tidligt i beslutningsprocessen.
Det relevante tidspunkt at gennemgå strukturen er typisk ikke få uger før et forventet salg. Det kan være flere år tidligere – eksempelvis før større værdistigninger, en kapitalrejsning eller konkrete salgsforhandlinger.
Jo mere værdi der allerede er skabt, mens ejeren er skattepligtig til Danmark, desto større kan betydningen af de danske fraflytningsskatteregler være.
En tidlig gennemgang bør blandt andet omfatte:
- ejerstrukturen og eventuelle holdingselskaber,
- værdien af ejerandelene på fraflytningstidspunktet,
- konsekvenserne af dansk fraflytningsskat,
- betingelserne for ophør af dansk skattepligt,
- ejerens skattemæssige position i UAE,
- selskabets skattemæssige hjemsted,
- placeringen af selskabets ledelse og aktiviteter, og
- konsekvenserne af et senere salg.
Se også hvorfor selskabsstrukturen bør gennemgås før en flytning til Dubai.
Skat bør naturligvis ikke være det eneste hensyn ved en international flytning. Familie, kunder, medarbejdere, virksomhedens drift og livskvalitet kan være mindst lige så afgørende.
Men når der er opbygget – eller forventes opbygget – betydelige værdier i en virksomhed, kan den skattemæssige timing have meget stor økonomisk betydning.
Ofte stillede spørgsmål
Er salg af virksomhed skattefrit i Dubai?
Et personligt salg af ejerandele kan efter omstændighederne falde uden for UAE Corporate Tax som personlig investeringsindkomst.
Det betyder ikke, at ethvert salg af en virksomhed i UAE er skattefrit. Den skattemæssige behandling afhænger blandt andet af, hvem der sælger, hvad der sælges, og om andre lande har beskatningsret.
Kan jeg undgå dansk skat ved at flytte til Dubai før salget?
Ikke nødvendigvis.
En fraflytning fra Danmark kan udløse dansk fraflytningsskat på den urealiserede gevinst på dine ejerandele. Hvis virksomheden allerede har opnået en betydelig værdi inden flytningen, kan der derfor allerede være opstået en væsentlig dansk skatteposition.
Tidspunktet for flytningen kan derfor være afgørende.
Fjerner et holdingselskab skatten ved et exit?
Et holdingselskab kan under de relevante betingelser sælge ejerandele i et datterselskab uden selskabsskat på selve aktieavancen.
Men provenuet tilhører herefter holdingselskabet – ikke ejeren personligt.
Den personlige beskatning ved senere udbetaling af pengene samt konsekvenserne af en eventuel fraflytning skal derfor vurderes særskilt.
Hvornår bør jeg få rådgivning?
Helst inden flytningen og inden et salg bliver konkret.
Når virksomhedens værdi, køber og transaktionens vilkår allerede er fastlagt, kan mulighederne for at tilrettelægge ejerstruktur og fraflytning være væsentligt mere begrænsede.
For founders med en virksomhed i vækst kan det derfor være relevant at få strukturen vurderet, længe før et salg faktisk er planlagt.
Overvejer du en flytning til Dubai eller et fremtidigt exit?
Hos Friis Legal rådgiver vi virksomhedsejere om fraflytningsskat og ophør af dansk skattepligt, herunder i forbindelse med flytning til UAE.
Vi hjælper med at afklare konsekvenserne ud fra din ejerstruktur, virksomhedens værdi og dine fremtidige planer, så de skattemæssige forhold kan vurderes før en flytning eller et virksomhedssalg bliver gennemført.
Book en indledende samtale, så vi kan afklare dit rådgivningsbehov og rammerne for en konkret vurdering.
Artiklen bygger på 2026-regler og er generel information. Den konkrete skattemæssige behandling afhænger blandt andet af ejerforhold, skattepligt, selskabsstruktur og transaktionens konkrete indhold.